Fiscalité de la pension alimentaire en 2026 : déduction et imposition
5 février 2026 · Me Sylsie Albertelli
La pension alimentaire n'est pas neutre sur le plan fiscal. Pour le parent qui la verse, elle peut être déduite du revenu imposable. Pour le parent qui la reçoit, elle constitue un revenu à déclarer. Encore faut-il connaître les règles précises, les plafonds et les cas particuliers — car les erreurs fiscales en la matière sont très fréquentes.
Ce guide fait le point complet sur la fiscalité de la pension alimentaire en 2026, que vous soyez débiteur ou créancier de cette contribution, et que votre enfant soit mineur ou majeur.
Le principe : déduction pour le débiteur, imposition pour le créancier
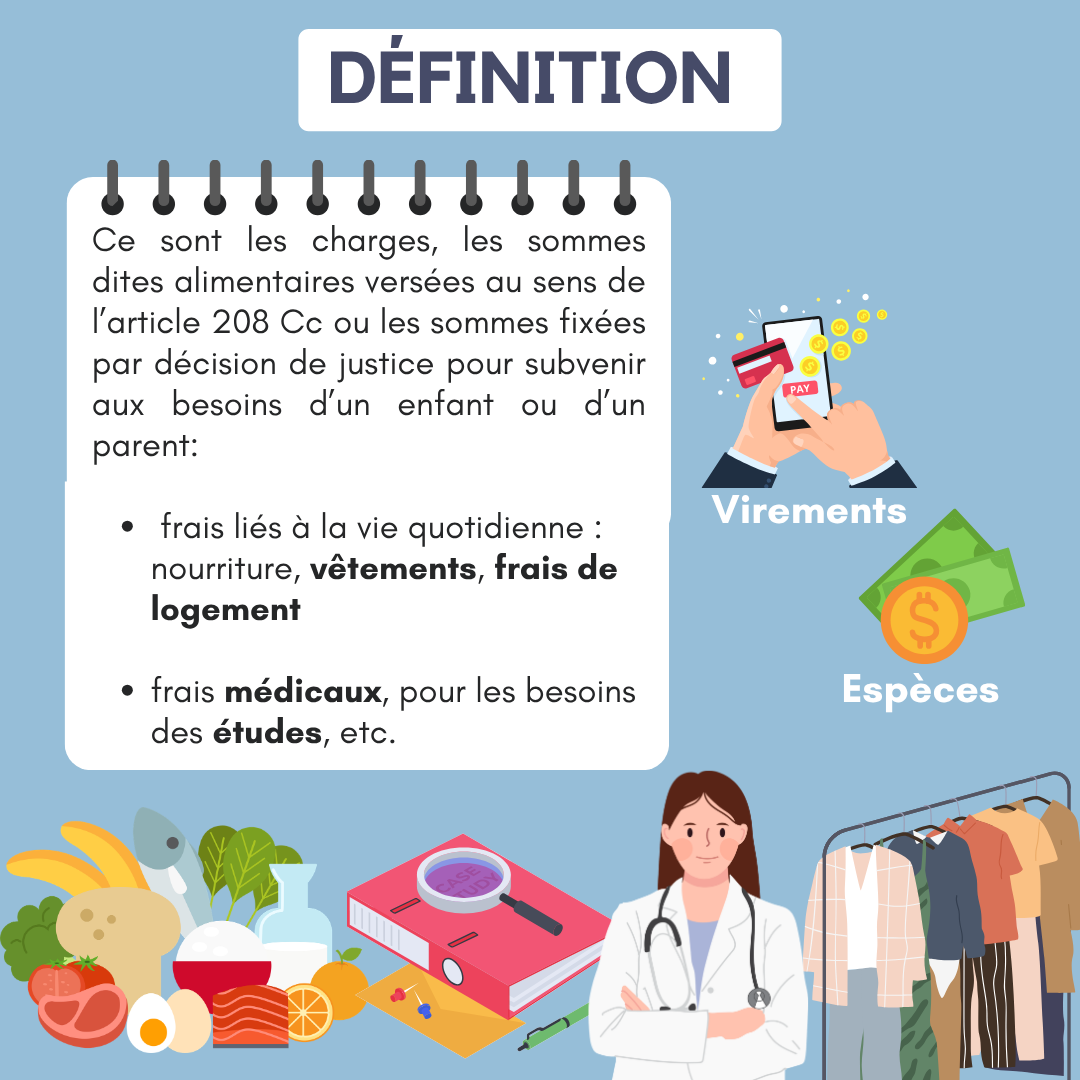
Le mécanisme fiscal de la pension alimentaire repose sur un principe de symétrie :
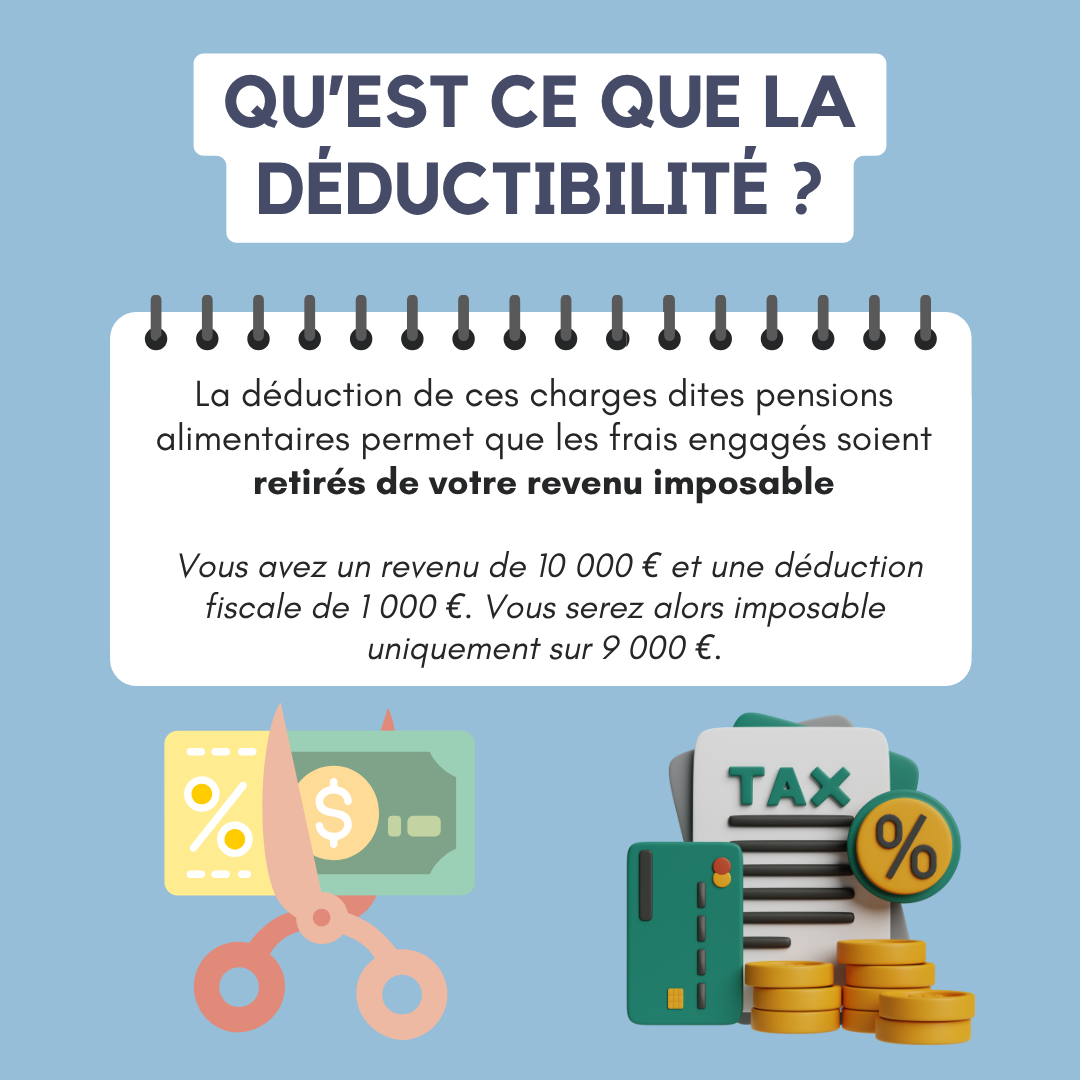
- •Le parent qui verse la pension (débiteur) peut la déduire de son revenu brut global, ce qui réduit son impôt sur le revenu
- •Le parent qui reçoit la pension (créancier) doit la déclarer dans ses revenus imposables, dans la catégorie « pensions alimentaires perçues »
Ce mécanisme s'applique à la pension versée pour les enfants mineurs comme pour les enfants majeurs, mais les conditions et les plafonds diffèrent selon les situations.
Pension alimentaire pour enfants mineurs : les règles fiscales
Pour le parent débiteur
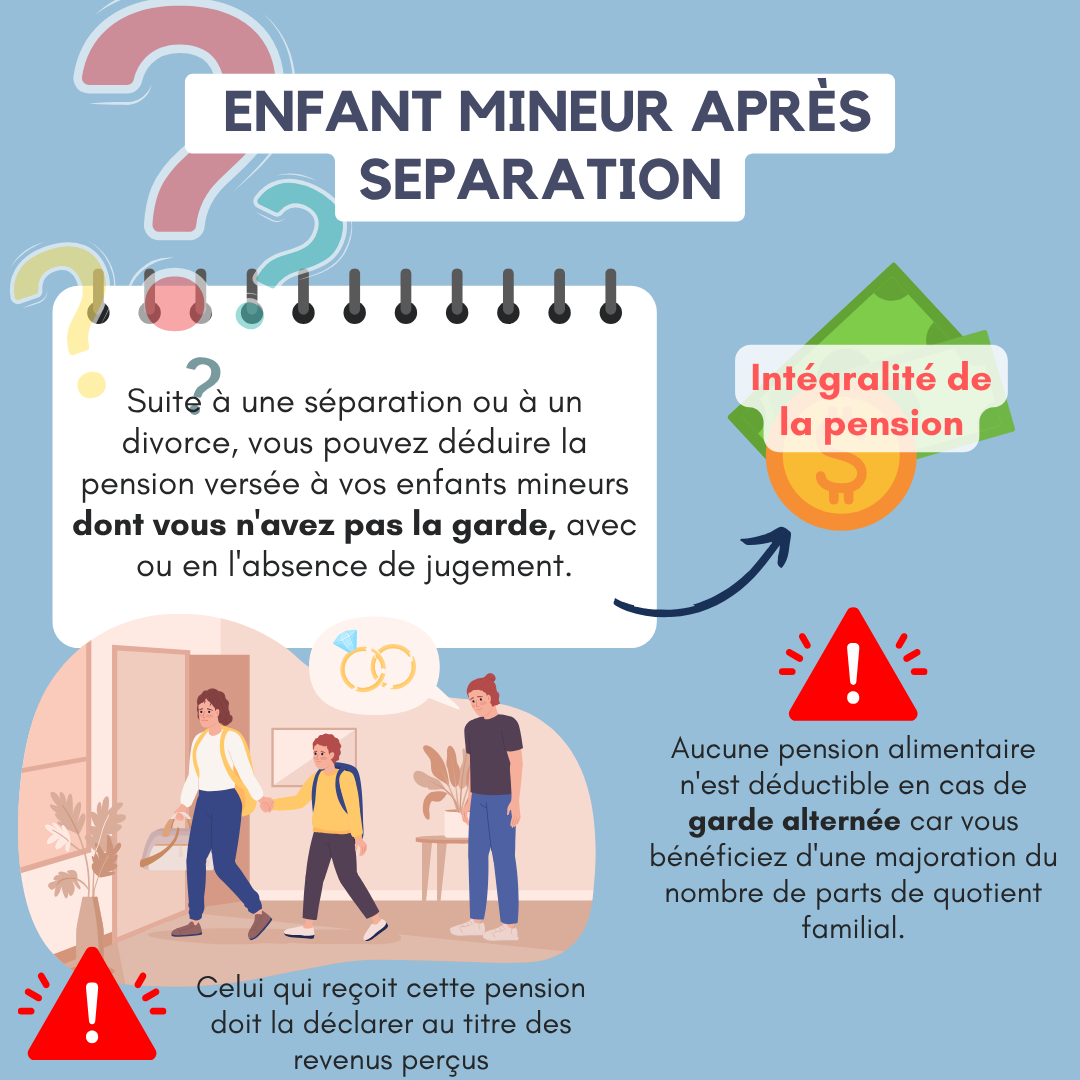
Le parent qui verse une pension alimentaire pour un enfant mineur peut déduire l'intégralité du montant versé de son revenu imposable, sans plafond, à condition que :
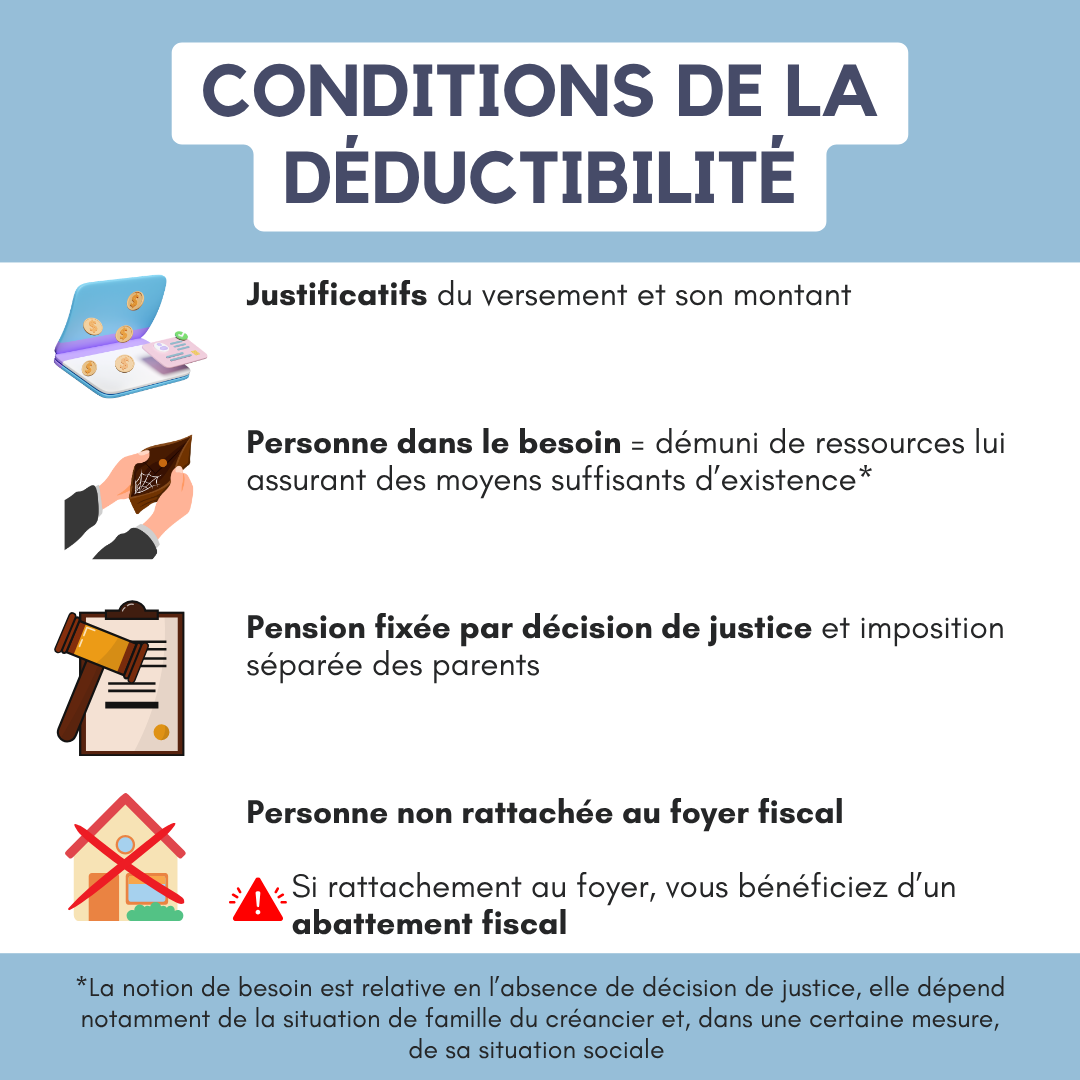
- •La pension soit fixée par une décision de justice ou une convention de divorce homologuée
- •L'enfant ne soit pas rattaché au foyer fiscal du parent débiteur
- •Le montant déduit corresponde aux sommes effectivement versées
En pratique, le parent débiteur ne compte pas l'enfant dans son quotient familial (pas de demi-part supplémentaire) : il bénéficie à la place de la déduction de la pension.
Pour le parent créancier
Le parent qui reçoit la pension alimentaire pour un enfant mineur doit la déclarer comme revenu dans sa déclaration d'impôt (case 1AO). En contrepartie, il bénéficie de la demi-part supplémentaire liée au rattachement de l'enfant à son foyer fiscal. Le choix le plus avantageux (déduction vs. quotient familial) doit être évalué au cas par cas.
Pension alimentaire pour enfants majeurs : le plafond de déduction
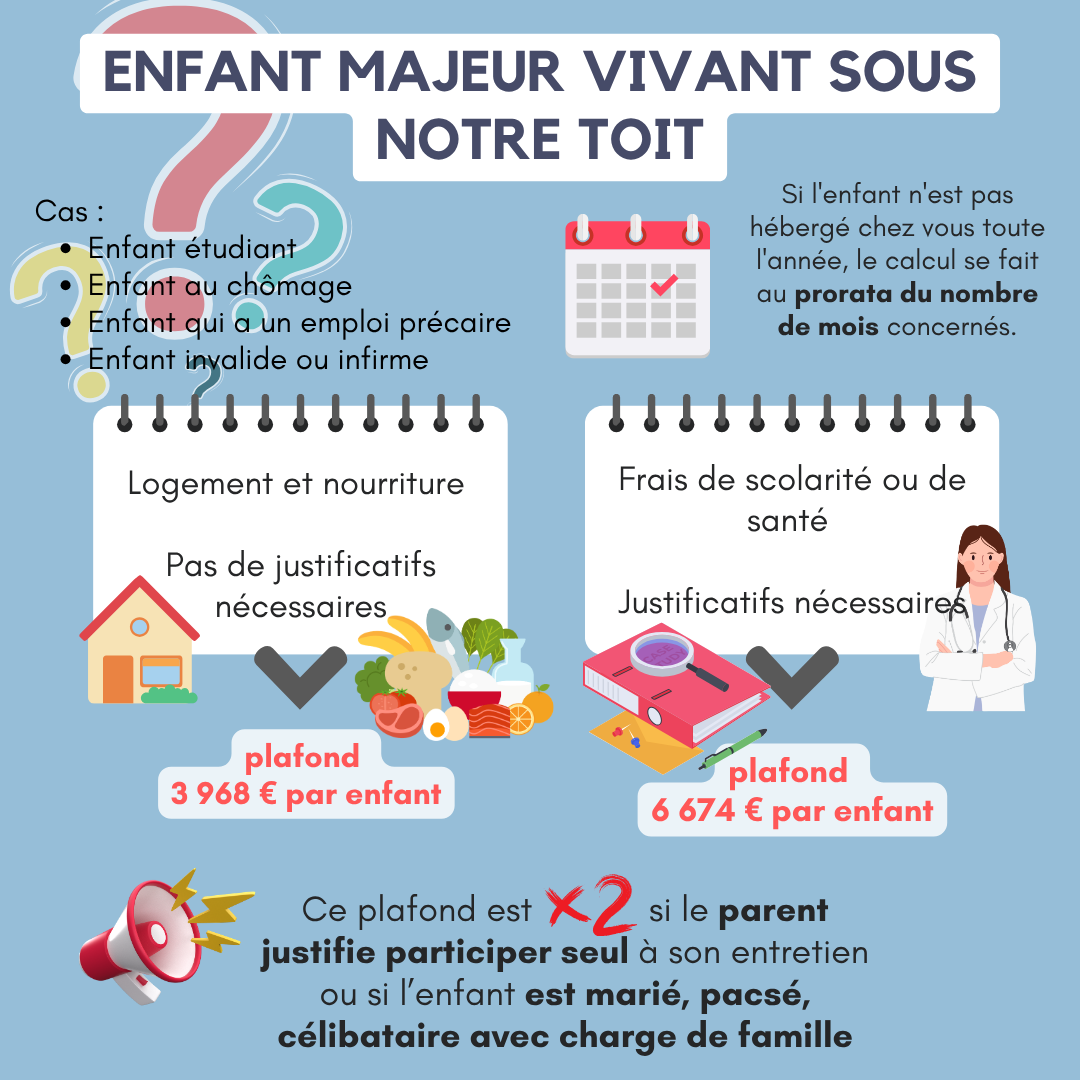
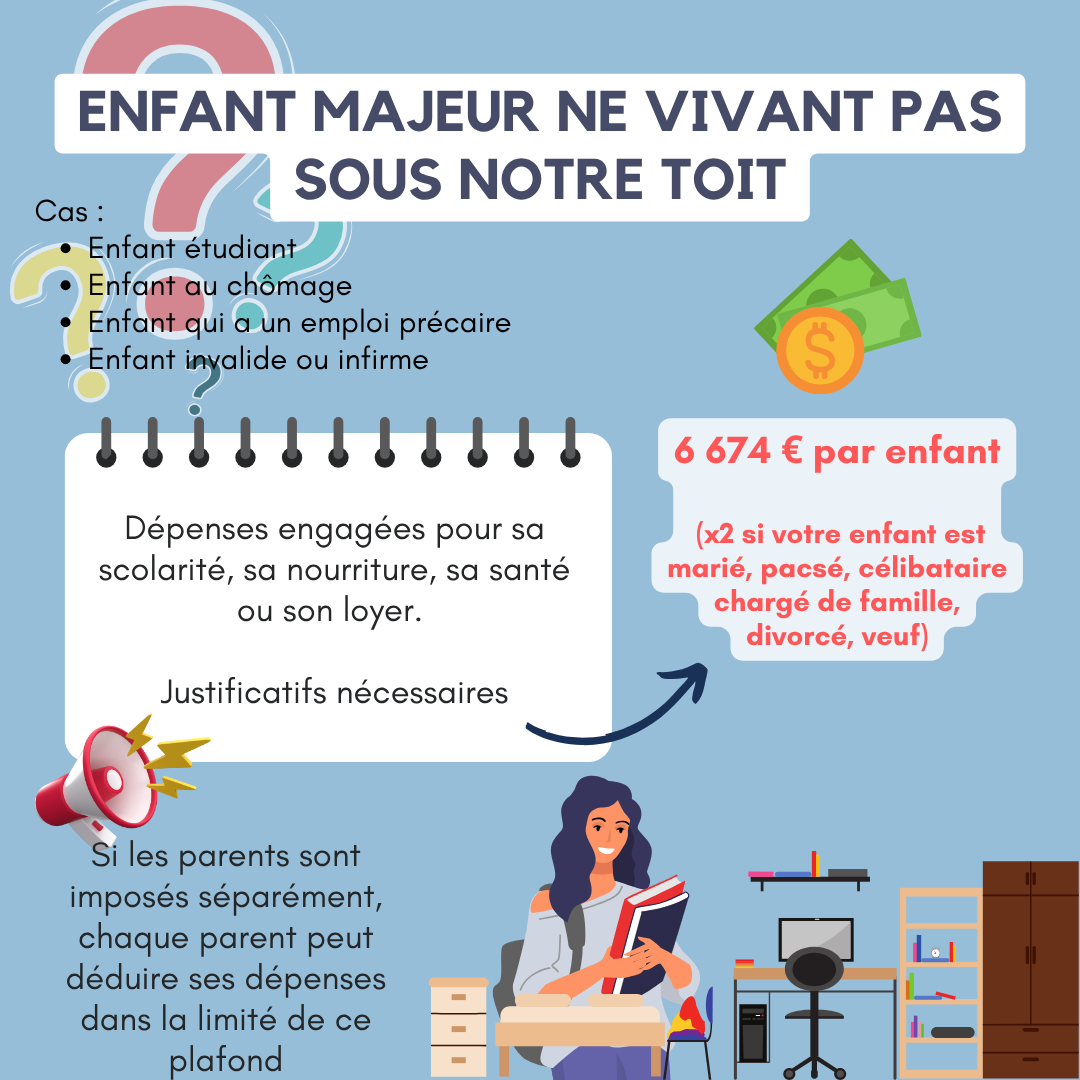
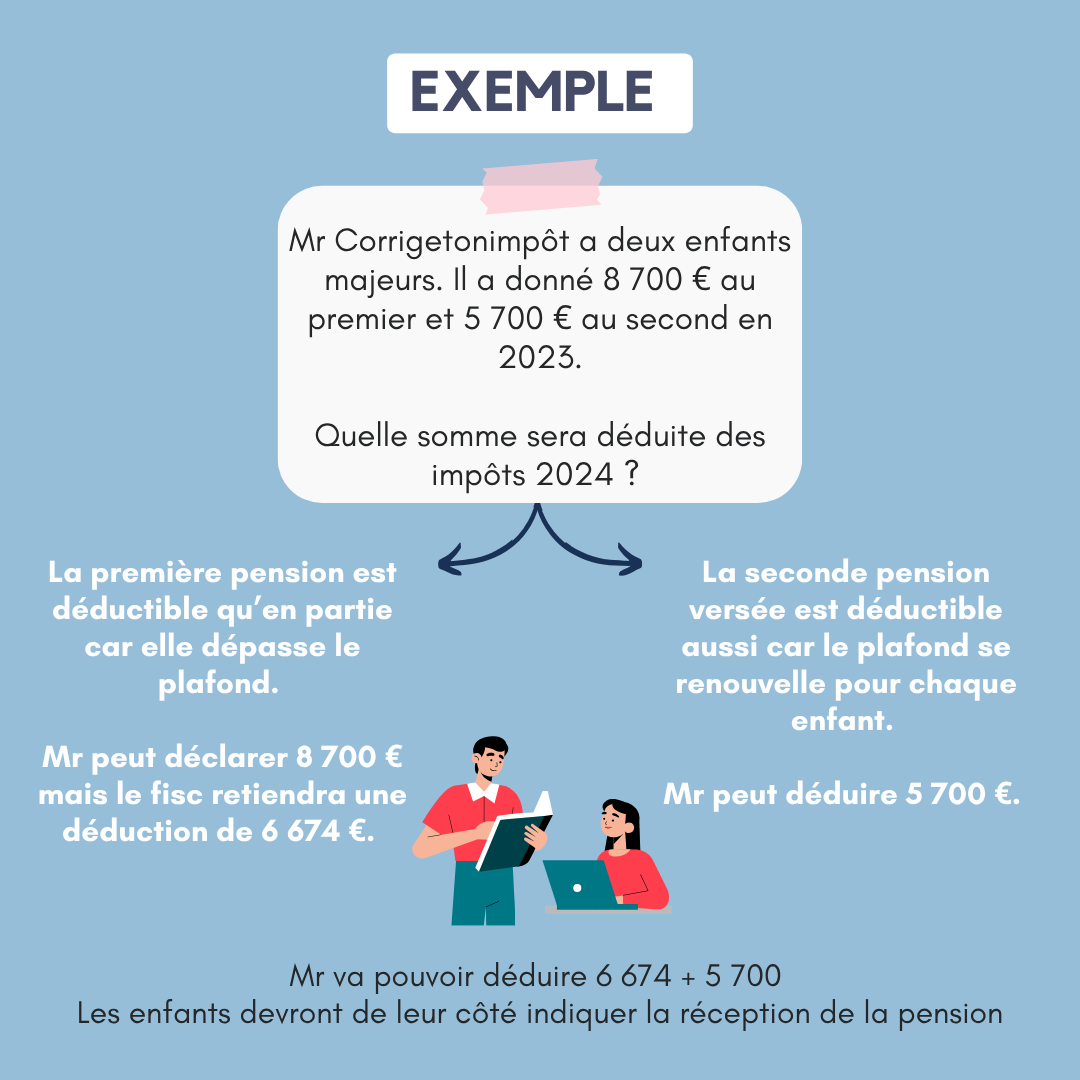
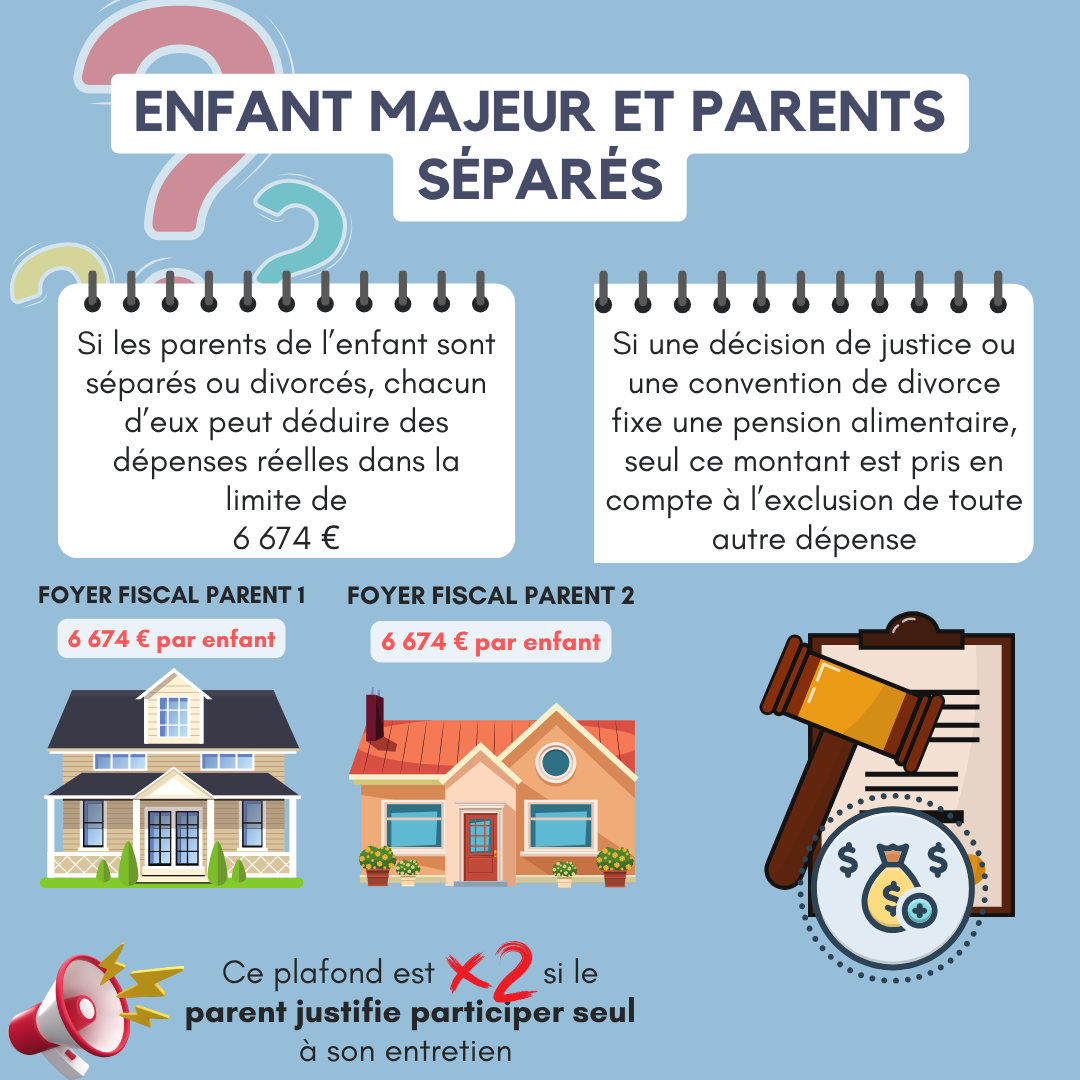
Lorsque l'enfant est majeur, les règles changent sensiblement. Le parent qui verse une pension alimentaire à un enfant majeur peut la déduire de son revenu imposable, mais dans la limite d'un plafond annuel :
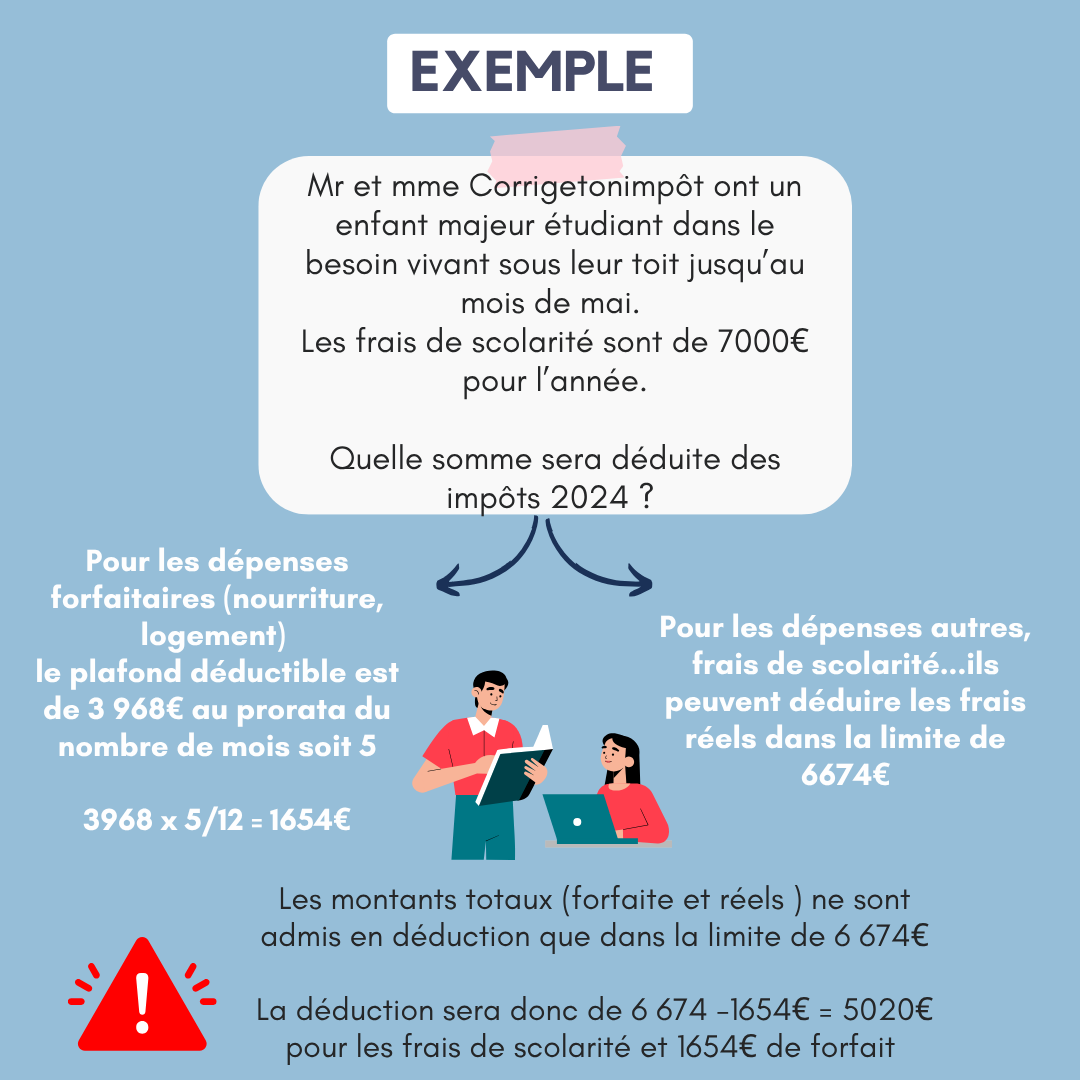
- •Plafond 2026 : 6 674 € par enfant majeur (montant revalorisé chaque année)
- •Ce plafond s'applique que l'enfant vive ou non chez le parent débiteur
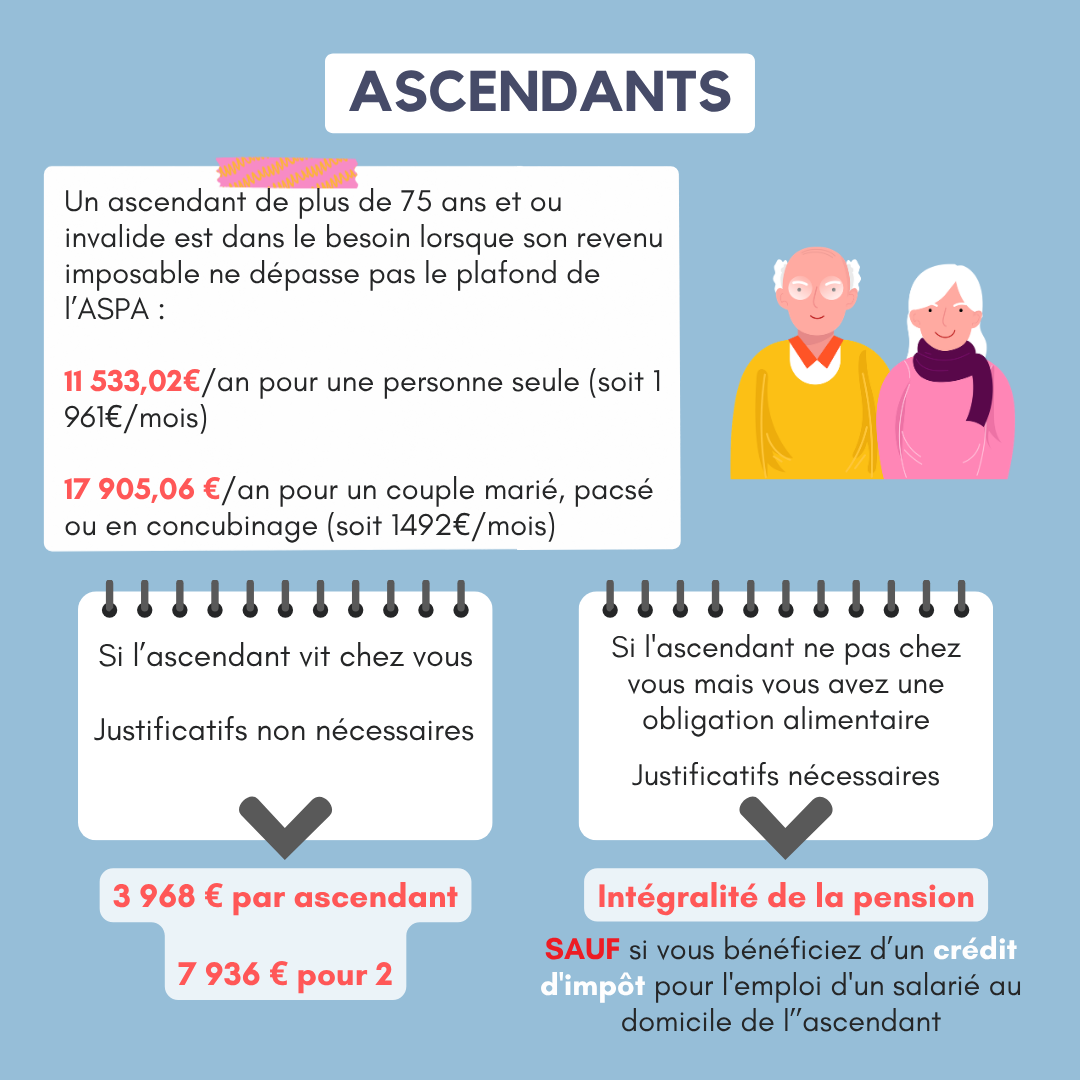
- •Si l'enfant majeur vit chez le parent débiteur, une évaluation forfaitaire du logement et de la nourriture peut être retenue (montant forfaitaire de 3 968 € en 2026, sans justificatif)
Attention : le parent qui déduit la pension ne peut pas rattacher l'enfant majeur à son foyer fiscal. Il faut choisir l'une ou l'autre option — déduction de la pension OU rattachement avec demi-part — et ce choix doit être optimisé en fonction de la situation de chaque parent.
Côté enfant majeur : s'il fait sa propre déclaration, il doit déclarer la pension reçue dans ses revenus imposables, dans la limite du même plafond de 6 674 €.
Pension versée en capital vs. pension sous forme de rente
Dans certains cas, notamment lors d'un divorce, la pension alimentaire peut être versée sous forme de capital (somme forfaitaire unique) plutôt que sous forme de rente mensuelle. Le traitement fiscal diffère :
- •Rente mensuelle : déductible pour le débiteur, imposable pour le créancier, chaque année
- •Capital : le régime dépend des modalités de versement et de la nature de la somme (pension alimentaire stricto sensu ou prestation compensatoire)
Il ne faut pas confondre la pension alimentaire avec la prestation compensatoire, qui obéit à un régime fiscal distinct (voir section ci-dessous).
Prestation compensatoire et fiscalité
La prestation compensatoire vise à compenser la disparité de niveau de vie créée par le divorce entre les ex-époux. Son régime fiscal est spécifique :
- •Versée en capital dans les 12 mois suivant le divorce : le débiteur bénéficie d'une réduction d'impôt de 25 % du montant versé, plafonnée à 30 500 € (soit une réduction maximale de 7 625 €). Le créancier n'est pas imposé sur la somme reçue.
- •Versée en capital sur plus de 12 mois : la prestation est traitée fiscalement comme une pension alimentaire — déductible pour le débiteur, imposable pour le créancier.
- •Versée sous forme de rente : déductible pour le débiteur, imposable pour le créancier (même régime qu'une pension alimentaire).
Le choix des modalités de versement de la prestation compensatoire a donc un impact fiscal majeur qu'il convient d'anticiper lors de la négociation du divorce.
Cas particuliers
Garde alternée et fiscalité
En cas de résidence alternée, les parents se partagent la majoration de quotient familial liée à l'enfant (chacun bénéficie d'un quart de part au lieu d'une demi-part). Si une pension alimentaire est néanmoins versée dans ce cadre, le parent débiteur peut la déduire et le parent créancier doit la déclarer, selon les règles classiques. Toutefois, les deux parents ne peuvent pas cumuler la demi-part et la déduction : un seul mécanisme s'applique.
Pension alimentaire en nature
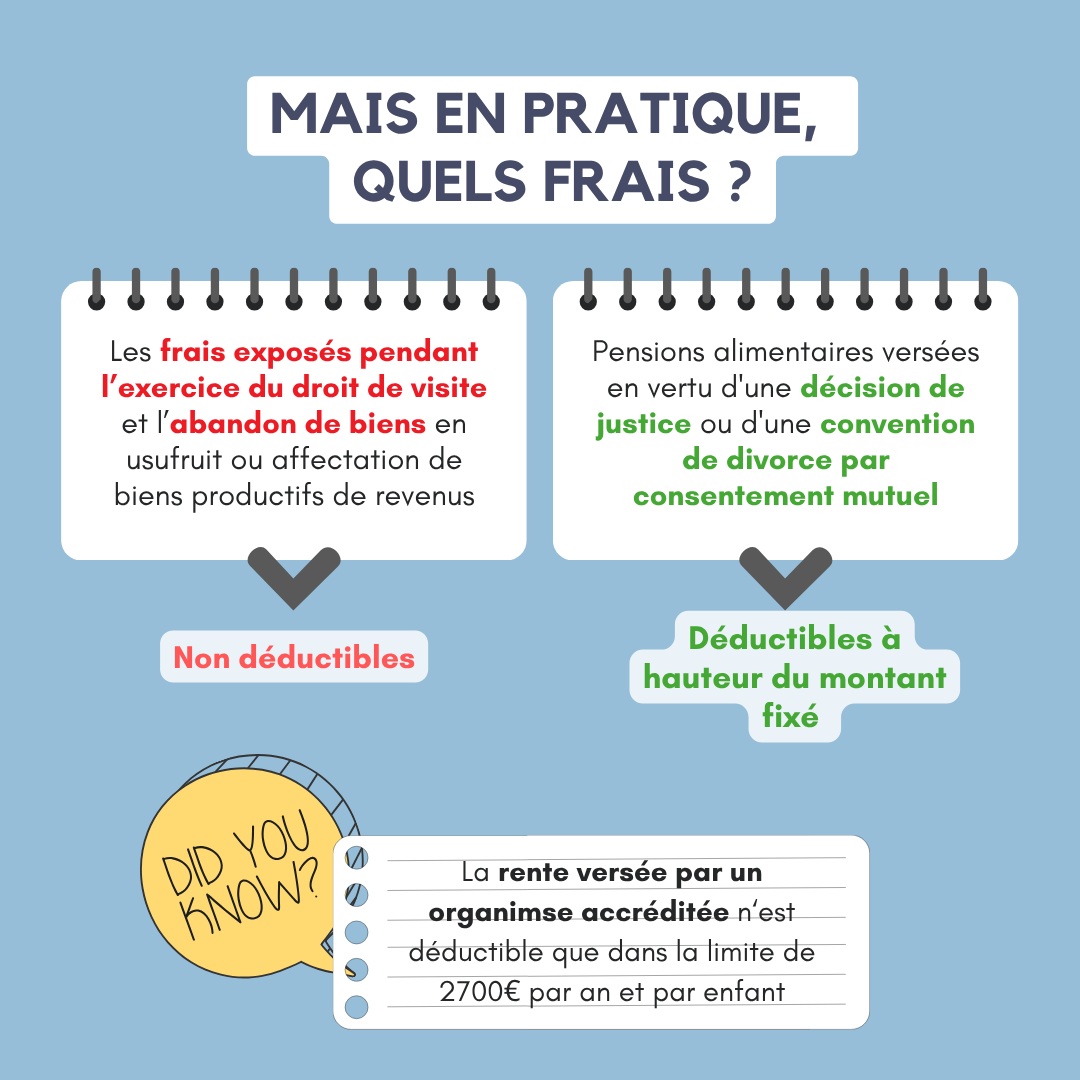
La pension alimentaire peut prendre la forme d'un avantage en nature : hébergement gratuit de l'enfant majeur, paiement direct du loyer, des frais de scolarité ou d'une mutuelle. Ces avantages en nature sont fiscalement déductibles pour le débiteur (dans la limite du plafond pour un enfant majeur) et doivent être déclarés par le bénéficiaire.
Pension versée à un ascendant
L'obligation alimentaire ne concerne pas que les enfants. La pension versée à un parent ou un beau-parent dans le besoin est également déductible du revenu imposable, sans plafond, à condition que le bénéficiaire soit dans un état de nécessité avéré. Ce cas dépasse le cadre du divorce mais mérite d'être mentionné.
Erreurs fréquentes à éviter
- •Déduire la pension ET rattacher l'enfant : c'est impossible. Il faut choisir l'un ou l'autre avantage fiscal.
- •Oublier de déclarer la pension reçue : le parent créancier oublie parfois de déclarer la pension perçue comme un revenu. L'administration fiscale peut redresser avec intérêts de retard.
- •Déduire plus que le montant réellement versé : seules les sommes effectivement payées sont déductibles. Les arriérés non versés ne peuvent pas être déduits.
- •Confondre pension alimentaire et prestation compensatoire : le régime fiscal est différent, notamment pour le versement en capital.
- •Ne pas optimiser le choix déduction/rattachement : selon les revenus respectifs des parents, l'un ou l'autre mécanisme est plus avantageux. Ce choix mérite une simulation fiscale.
Questions fréquentes
Faut-il un jugement pour déduire la pension alimentaire ?
Pour un enfant mineur, oui : la pension doit être fixée par un jugement ou une convention de divorce. Pour un enfant majeur, la déduction est possible même sans jugement, à condition de pouvoir justifier les versements et le besoin de l'enfant (études, recherche d'emploi...).
Mon enfant majeur travaille en alternance : puis-je encore déduire une pension ?
Oui, si l'enfant n'est pas en mesure de subvenir entièrement à ses besoins. Un contrat d'alternance génère un revenu souvent modeste. Vous pouvez déduire la pension alimentaire (dans la limite du plafond), mais le montant devra être cohérent avec les besoins réels de l'enfant, déduction faite de ses propres revenus.
Comment déclarer la pension alimentaire sur ma feuille d'impôt ?
Le parent débiteur inscrit le montant versé en case 6GP (pension pour enfant mineur) ou 6EL (pension pour enfant majeur) de sa déclaration de revenus. Le parent créancier déclare les sommes reçues en case 1AO.
Peut-on déduire les frais exceptionnels (orthodontie, voyage scolaire) en plus de la pension ?
Les frais exceptionnels partagés entre les parents ne sont pas déductibles en tant que tels. Seule la pension alimentaire fixée par le juge (ou convenue dans la convention) est déductible. En revanche, si le jugement fixe une pension et prévoit un partage de frais exceptionnels, seule la pension est déductible, pas la quote-part de frais exceptionnels.
Guide visuel
Me Sylsie Albertelli
Avocate au Barreau de Lyon · Médiatrice · Coach coparental · 20 ans d'expérience en droit de la famille
Besoin d'optimiser la fiscalité de votre pension alimentaire ?
Prenez rendez-vous pour une consultation personnalisée. Nous vous aiderons à faire les bons choix fiscaux, en toute confidentialité.